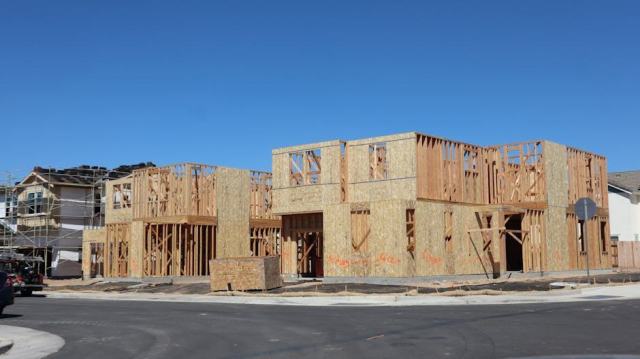
L'achat immobilier neuf se distingue de l'ancien par des frais d'acquisition plus bas, des garanties constructeur étendues et un paiement échelonné encadré par la loi. Les frais de notaire sont réduits à 2-3 % du prix contre 7-8 % dans l'ancien. Le bien bénéficie des garanties constructeur : garantie décennale (dix ans), garantie biennale (deux ans sur les équipements), et garantie de parfait achèvement pendant un an après la livraison. Les normes thermiques BBC ou RE2020 assurent une facture énergétique maîtrisée, argument commercial solide pour attirer un locataire.
Acheter neuf pour défiscaliser : ce qui a changé avec la fin de Duflot et Pinel
Les deux réductions d'impôt qui ont porté l'investissement locatif neuf sont aujourd'hui fermées aux nouveaux achats. La fiche de Service-Public consacrée à ces dispositifs indique que le Duflot visait les opérations réalisées entre janvier 2013 et août 2014, et que le Pinel s'est arrêté pour les acquisitions faites après le 31 décembre 2024. Signer en 2026 un contrat pour un programme immobilier neuf n'ouvre donc plus droit ni à l'un ni à l'autre : une plaquette qui promet encore une réduction « Pinel » sur un achat actuel doit vous alerter.
Pour les investisseurs déjà engagés, les règles d'origine restent celles de leur année d'achat : le promoteur devait fournir l'attestation BBC ou RT 2012 (RT 2012 pour les permis déposés après janvier 2013), indispensable pour valider l'éligibilité fiscale, et une simple mention commerciale ne suffisait pas. Si vous avez acheté sous le dispositif de 2013, notre simulateur pour contrôler les annuités d'une réduction Duflot vous aide à vérifier les montants déclarés, et la page sur les conditions et la fin du dispositif Duflot 2013 rappelle le cadre complet.
Le paiement en VEFA : un échéancier plafonné par la loi
L'achat en VEFA (Vente en l'état futur d'achèvement) est la forme la plus courante dans le neuf. Vous signez d'abord un contrat de réservation, puis un acte authentique chez le notaire, et vous versez le prix par tranches au fur et à mesure de l'avancement du chantier. Le Code de la construction et de l'habitation fixe des montants maximums cumulés à chaque étape :
| Étape du chantier | Part maximale du prix appelée (cumulée) |
|---|---|
| Fondations achevées | 35 % |
| Logement mis hors d'eau | 70 % |
| Achèvement de l'immeuble | 95 % |
| Livraison sans réserve sur la conformité | 100 % (solde de 5 %) |
Ces seuils sont des plafonds : le contrat peut prévoir des appels plus progressifs, jamais plus rapides. Avant de régler un appel de fonds, vérifiez sur place que l'étape annoncée est réellement atteinte. La loi protège l'acquéreur via un séquestre des fonds et une garantie d'achèvement.
Les points de vigilance avant de signer
Vérifiez la solidité financière du promoteur, la localisation précise du programme par rapport aux transports et aux commodités, le plan de masse pour identifier les vis-à-vis potentiels, et les charges de copropriété prévisionnelles. Un programme situé dans une zone théoriquement éligible mais avec une demande locative réelle faible sera difficile à louer au plafond Duflot ou Pinel. Sans avantage fiscal, cette question devient même centrale : seul le loyer réellement obtenu fait la rentabilité. Croisez toujours les données du marché locatif local avec les plafonds réglementaires avant de vous engager.
Sous Duflot et Pinel, la livraison d'un bien en VEFA déclenchait le point de départ du délai de douze mois pour mettre le bien en location, à compter de la remise des clés et non de la signature de l'acte authentique. Même sans réduction d'impôt à préserver, anticiper la recherche de locataire avant la livraison, en publiant l'annonce quelques mois avant la date de livraison prévisionnelle, limite les mois sans loyer alors que les mensualités du crédit ont déjà commencé.
Le contrat de réservation prévoit souvent un délai de rétractation de dix jours pour l'acquéreur. Pendant ce délai, vous pouvez renoncer à l'achat sans pénalité ni justification. Passé ce délai, la renonciation entraîne la perte du dépôt de garantie versé lors de la réservation (généralement 5 % du prix), sauf cas prévus par la loi (non-obtention du prêt immobilier notamment). Lisez attentivement le contrat avant de signer, et assurez-vous que vos conditions suspensives d'obtention de crédit sont bien mentionnées.